연말정산 의료비 공제, 총급여 3% 넘어야 15% 공제 (2026년 귀속 계산법)
- 건강 정보/생활 건강
- 2026. 11. 10.
< 목차 >
- 연말정산 의료비 공제, 공제율과 한도 한 표로
- 내 환급액 계산하는 4단계
- 공제되는 것과 안 되는 것
- 간소화에 안 뜨는 의료비 챙기는 법
- 가족 의료비, 누가 공제받을까
연말정산 의료비 공제, 공제율과 한도 한 표로
의료비 공제는 소득공제가 아니라 세액공제예요. 세금 자체에서 빼 주기 때문에, 문턱만 넘으면 체감 효과가 큰 편이에요. 2026년 세법 개정 자료를 보면 교육비·월세·카드 공제는 바뀌었지만, 의료비 공제 구조는 그대로예요.
| 구분 | 공제율 | 한도 |
| 본인, 6세 이하, 65세 이상, 장애인, 산정특례자 | 15% | 한도 없음 |
| 그 밖의 부양가족 | 15% | 연 700만 원 |
| 미숙아·선천성이상아 | 20% | 한도 없음 |
| 난임시술비 | 30% | 한도 없음 |
| 공통 문턱 | 총급여의 3% 초과분부터 공제 | |
나이 기준일도 알아 두세요. 6세 이하는 2026년 1월 1일, 65세 이상은 2026년 12월 31일 기준으로 판단해요. 한도가 없는 대상이라도 3% 문턱은 똑같이 적용돼요.
내 환급액 계산하는 4단계
총급여 5,000만 원인 직장인이 1년간 의료비 400만 원을 쓰고, 실손보험금 100만 원을 받았다고 해 볼게요.
| 단계 | 계산 | 금액 |
| ① 실손보험금 빼기 | 400만 − 100만 | 300만 원 |
| ② 3% 문턱 구하기 | 5,000만 × 3% | 150만 원 |
| ③ 공제 기준액 | 300만 − 150만 | 150만 원 |
| ④ 세액공제액 | 150만 × 15% | 22만 5천 원 |
반대로 같은 사람이 의료비를 150만 원 이하로 썼다면 공제액은 0원이에요. 다만 이 22만 5천 원이 그대로 환급되는 건 아니에요. 실제 환급액은 내가 낼 세금(결정세액)과 이미 낸 세금에 따라 달라져요.
실손보험금은 의료비를 공제받은 해의 의료비에서 빼야 해요. 빼지 않고 공제받으면 나중에 과다공제로 세금과 가산세를 낼 수 있어요.
공제되는 것과 안 되는 것
| 공제 가능 | 공제 안 됨 |
| 진료비, 처방 의약품 | 미용·성형 목적 시술 |
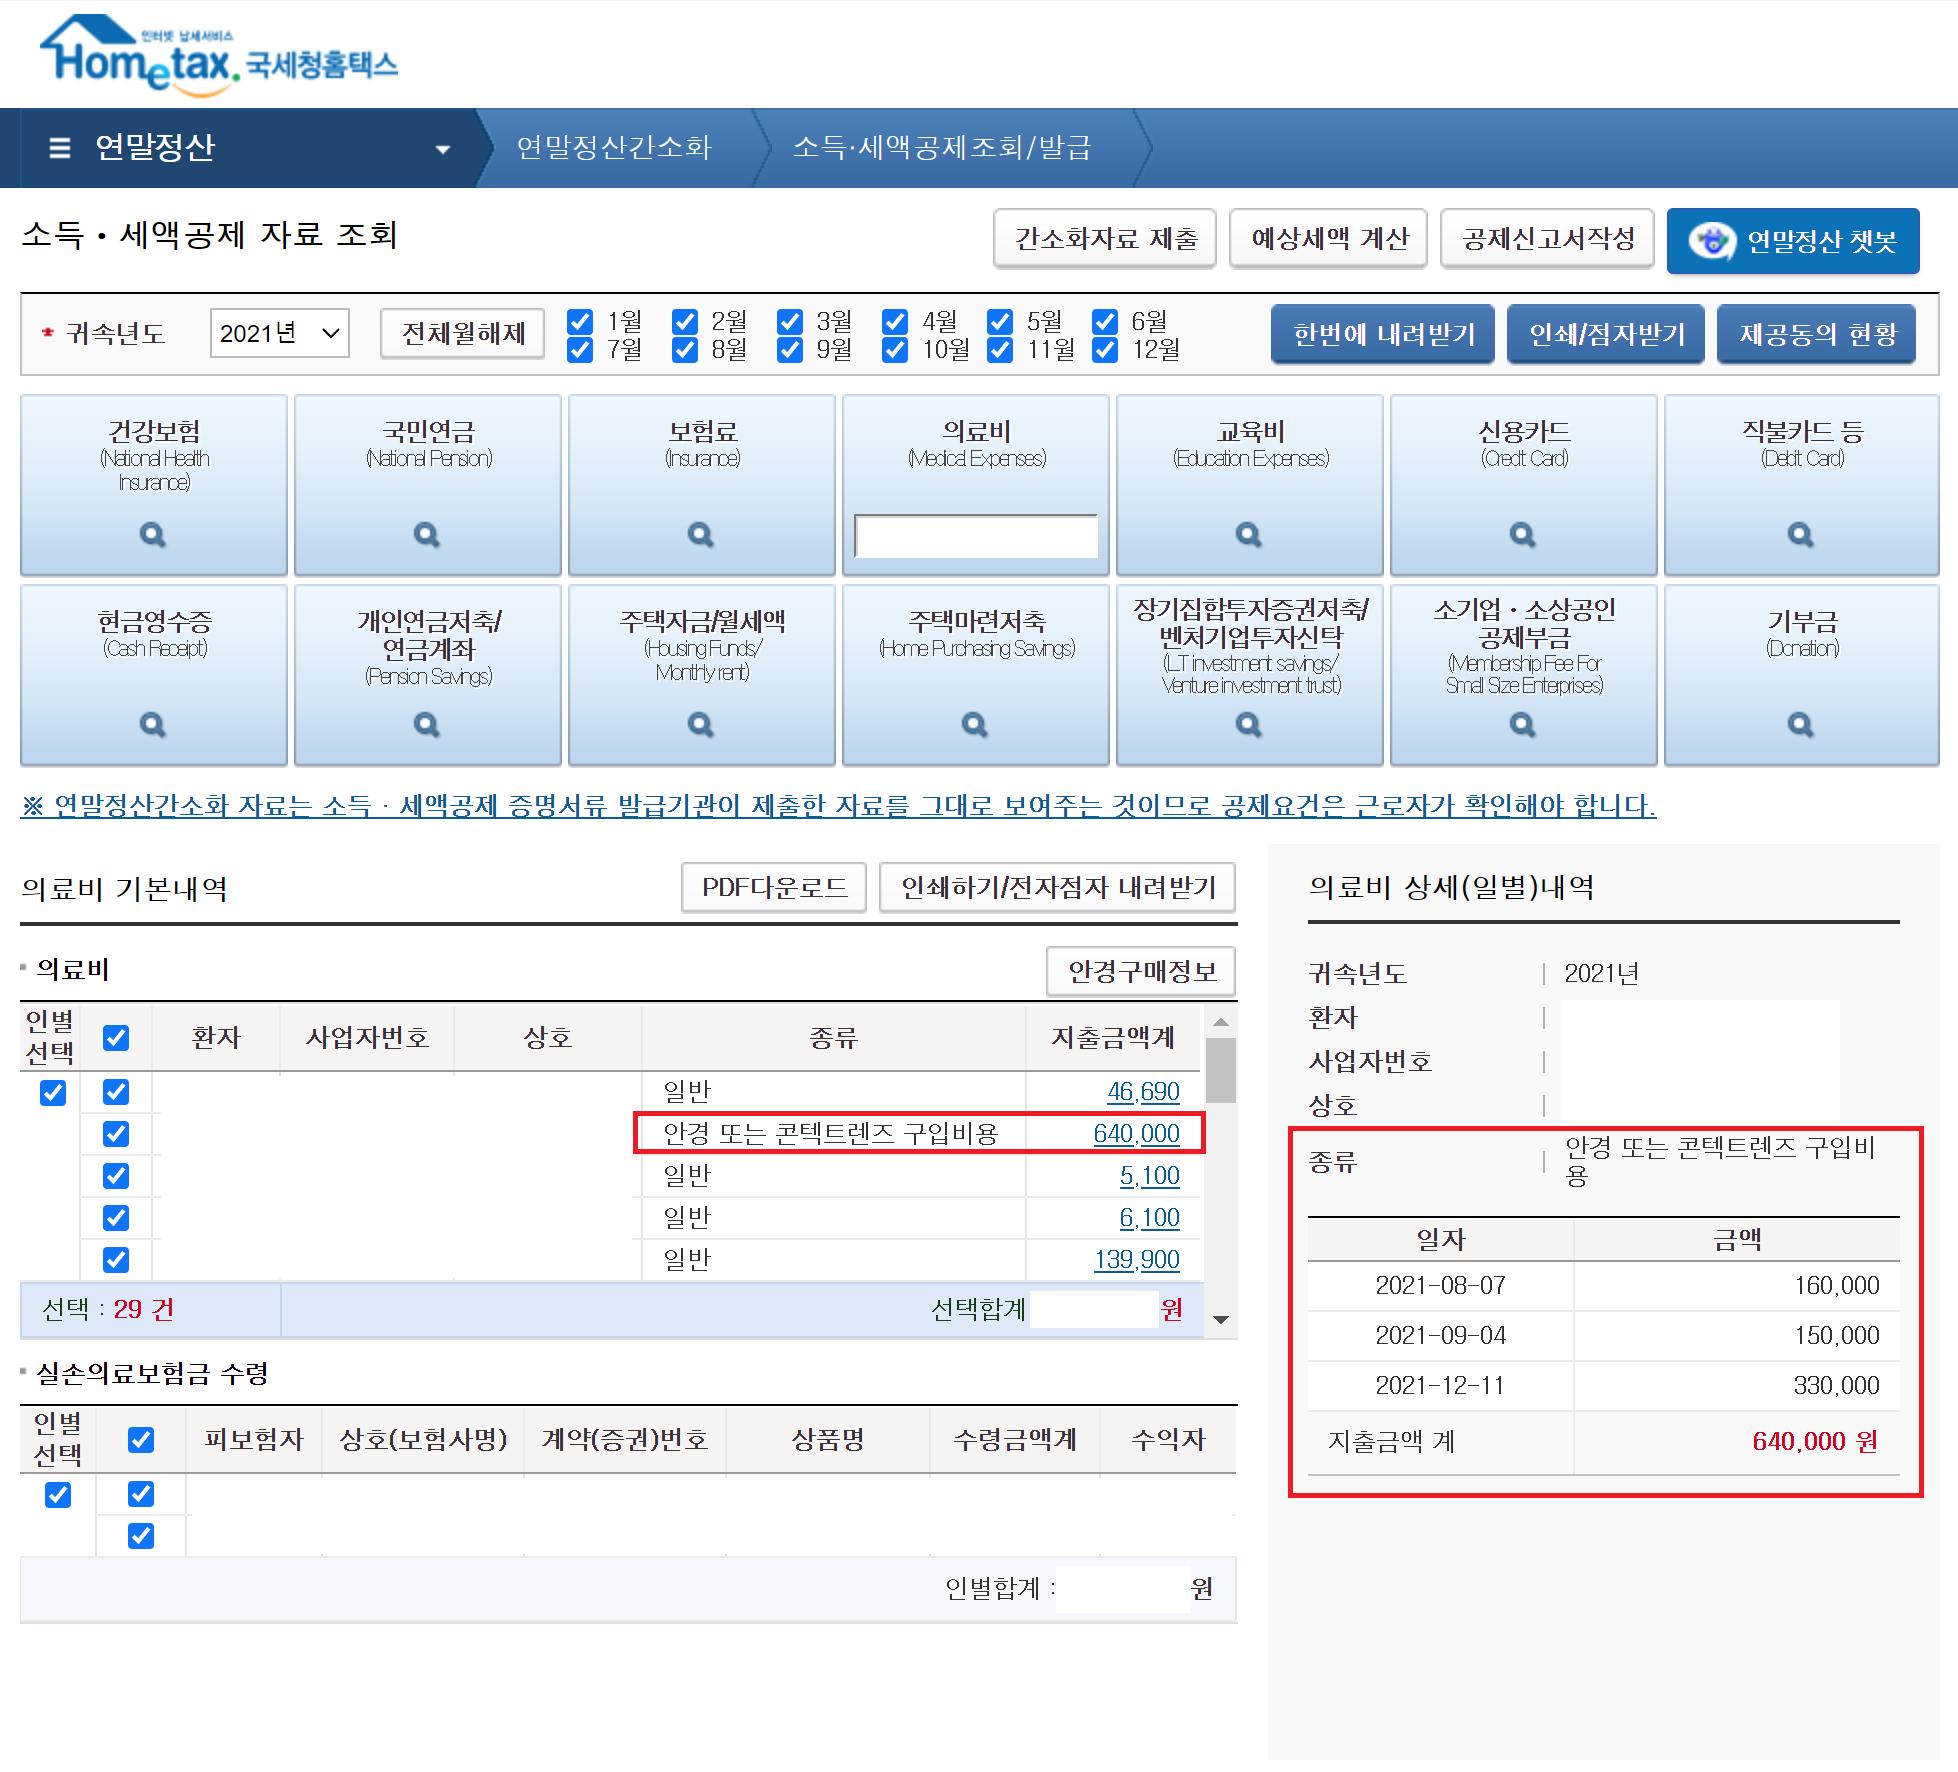
| 시력보정 안경·렌즈 (1명당 연 50만 원) | 건강기능식품 |
| 산후조리원 (출산 1회당 200만 원) | 간병인 비용 |
| 임플란트 등 치과 치료 | 국외 의료비 |
산후조리원 비용은 2024년 지출분부터 총급여 제한이 없어져 누구나 출산 1회당 200만 원까지 넣을 수 있어요. 치과 치료비가 크게 나온 해라면 문턱을 넘기 쉬워요. 65세 이상 임플란트 건강보험 기준은 임플란트 건강보험 65세 조건과 비용에서 정리했어요.
간소화에 안 뜨는 의료비 챙기는 법
대부분의 병원·약국 비용은 홈택스 연말정산 간소화 자료에 자동으로 올라와요. 하지만 일부 안경점, 산후조리원처럼 빠지는 곳이 있어요. 이때는 해당 업체에서 영수증을 받아 회사에 따로 제출하면 돼요.
- 안경·콘택트렌즈: 사용자 이름과 "시력보정용"이 적힌 영수증
- 산후조리원: 산모 이름이 적힌 영수증
- 간소화에 누락된 병원비: 해당 병원에서 진료비 납입 확인서 발급
이번 해에 놓친 의료비가 있다면, 지난 연도분은 경정청구로 바로잡을 수 있어요. 2027년 간소화 서비스 개통일은 국세청 공고를 확인하세요.
가족 의료비, 누가 공제받을까
의료비 공제는 부양가족의 나이와 소득 제한 없이 넣을 수 있는 특례가 있어요. 그래서 소득이 있는 부모님 병원비도 내가 실제로 냈다면 공제 대상이 될 수 있어요.
다만 조건이 있어요. 실제로 돈을 낸 사람이 공제받아야 하고, 같은 의료비를 형제자매나 배우자가 중복으로 넣으면 안 돼요. 그 가족을 다른 사람이 기본공제로 올렸는지도 먼저 확인하세요.
맞벌이 부부는 3% 문턱 때문에 총급여가 낮은 쪽이 문턱을 넘기 쉬워요. 다만 누가 공제받을 수 있는지는 실제 부담자와 기본공제 신고에 따라 달라지니, 미리보기 서비스로 비교해 보는 게 안전해요.
자주 묻는 질문
의료비를 카드로 냈으면 카드 공제와 중복되나요?
의료비는 신용카드 소득공제와 함께 적용받을 수 있는 항목으로 안내돼요. 회사 연말정산 프로그램에서 두 항목이 모두 반영됐는지 확인하세요.
건강검진 비용도 공제되나요?
의료기관에 낸 건강검진 비용은 의료비로 넣을 수 있어요. 국가건강검진 후 재검 비용은 건강검진 재검 비용 무료 대상 글에서 먼저 확인해 보세요.
3%를 못 넘으면 내년으로 넘길 수 있나요?
원칙적으로 이월 공제는 안 돼요. 다른 해에 쓴 의료비를 합쳐서 넣을 수도 없어요.
한눈에 정리
- 의료비가 총급여 3%를 넘은 금액의 15%를 공제해요.
- 일반 부양가족은 700만 원 한도, 본인·65세 이상 등은 한도 없음이에요.
- 실손보험금은 빼고 계산해야 가산세를 피해요.
- 안경 50만 원, 산후조리원 200만 원은 영수증을 따로 챙기세요.
- 가족 의료비는 실제 낸 사람 한 명만 공제받아요.
참고 자료
- 한국세무사회 – 2026 달라지는 세금제도 (2025 개정세법)
- 메디톡 – 의료비 세액공제 계산과 실손보험금 차감 (2026.8, 소득세법 제59조의4)
- 2026 연말정산 의료비 세액공제 가이드 (안경·산후조리원·나이 기준)
함께 보면 좋은 글
- 건강검진 재검 비용 무료 대상 7가지, 2027년 3월 31일까지
- 임플란트 건강보험 65세 조건과 비용, 2027년 무치악 확대까지
- 응급실 비용 경증 본인부담 90%, 밤에 갈 곳 찾는 4단계 (2026년)
10년 차 운동 지도자로 1:1 PT와 그룹 PT를 지도하고 있어요. 현장에서 본 경험에 질병관리청·공단 등 공식 자료를 더해 정리합니다. 진단이나 처방이 아닌 일반 정보이며, 개인 상태는 의료진과 상담하세요.
이 글은 일반 정보이며 세무 자문이 아니에요. 개인별 공제 여부는 국세청 홈택스 또는 국세상담센터(126)에서 확인하세요.
기준은 2026년 귀속(2026년 11월 확인)이에요.
최종 확인: 2026년 11월
'건강 정보 > 생활 건강' 카테고리의 다른 글
| 두드러기 갑자기 났을 때 대처법, 119 부를 신호와 진료 기준 6주 (0) | 2026.11.09 |
|---|---|
| 보습제 로션 크림 연고 차이, 보습력·따가움과 부위별 고르는 법 (0) | 2026.11.09 |
| B형간염 예방접종 비용, 보건소 7천 원대 vs 병원 (성인 3회 기준) (0) | 2026.11.09 |
| 갑자기 어지러울 때 뇌졸중 신호, 119 불러야 할 증상과 이석증 구별 (0) | 2026.11.08 |
| 오메가3 rTG EE 차이, rTG가 꼭 나을까? 식사별 선택 기준 (0) | 2026.11.08 |